
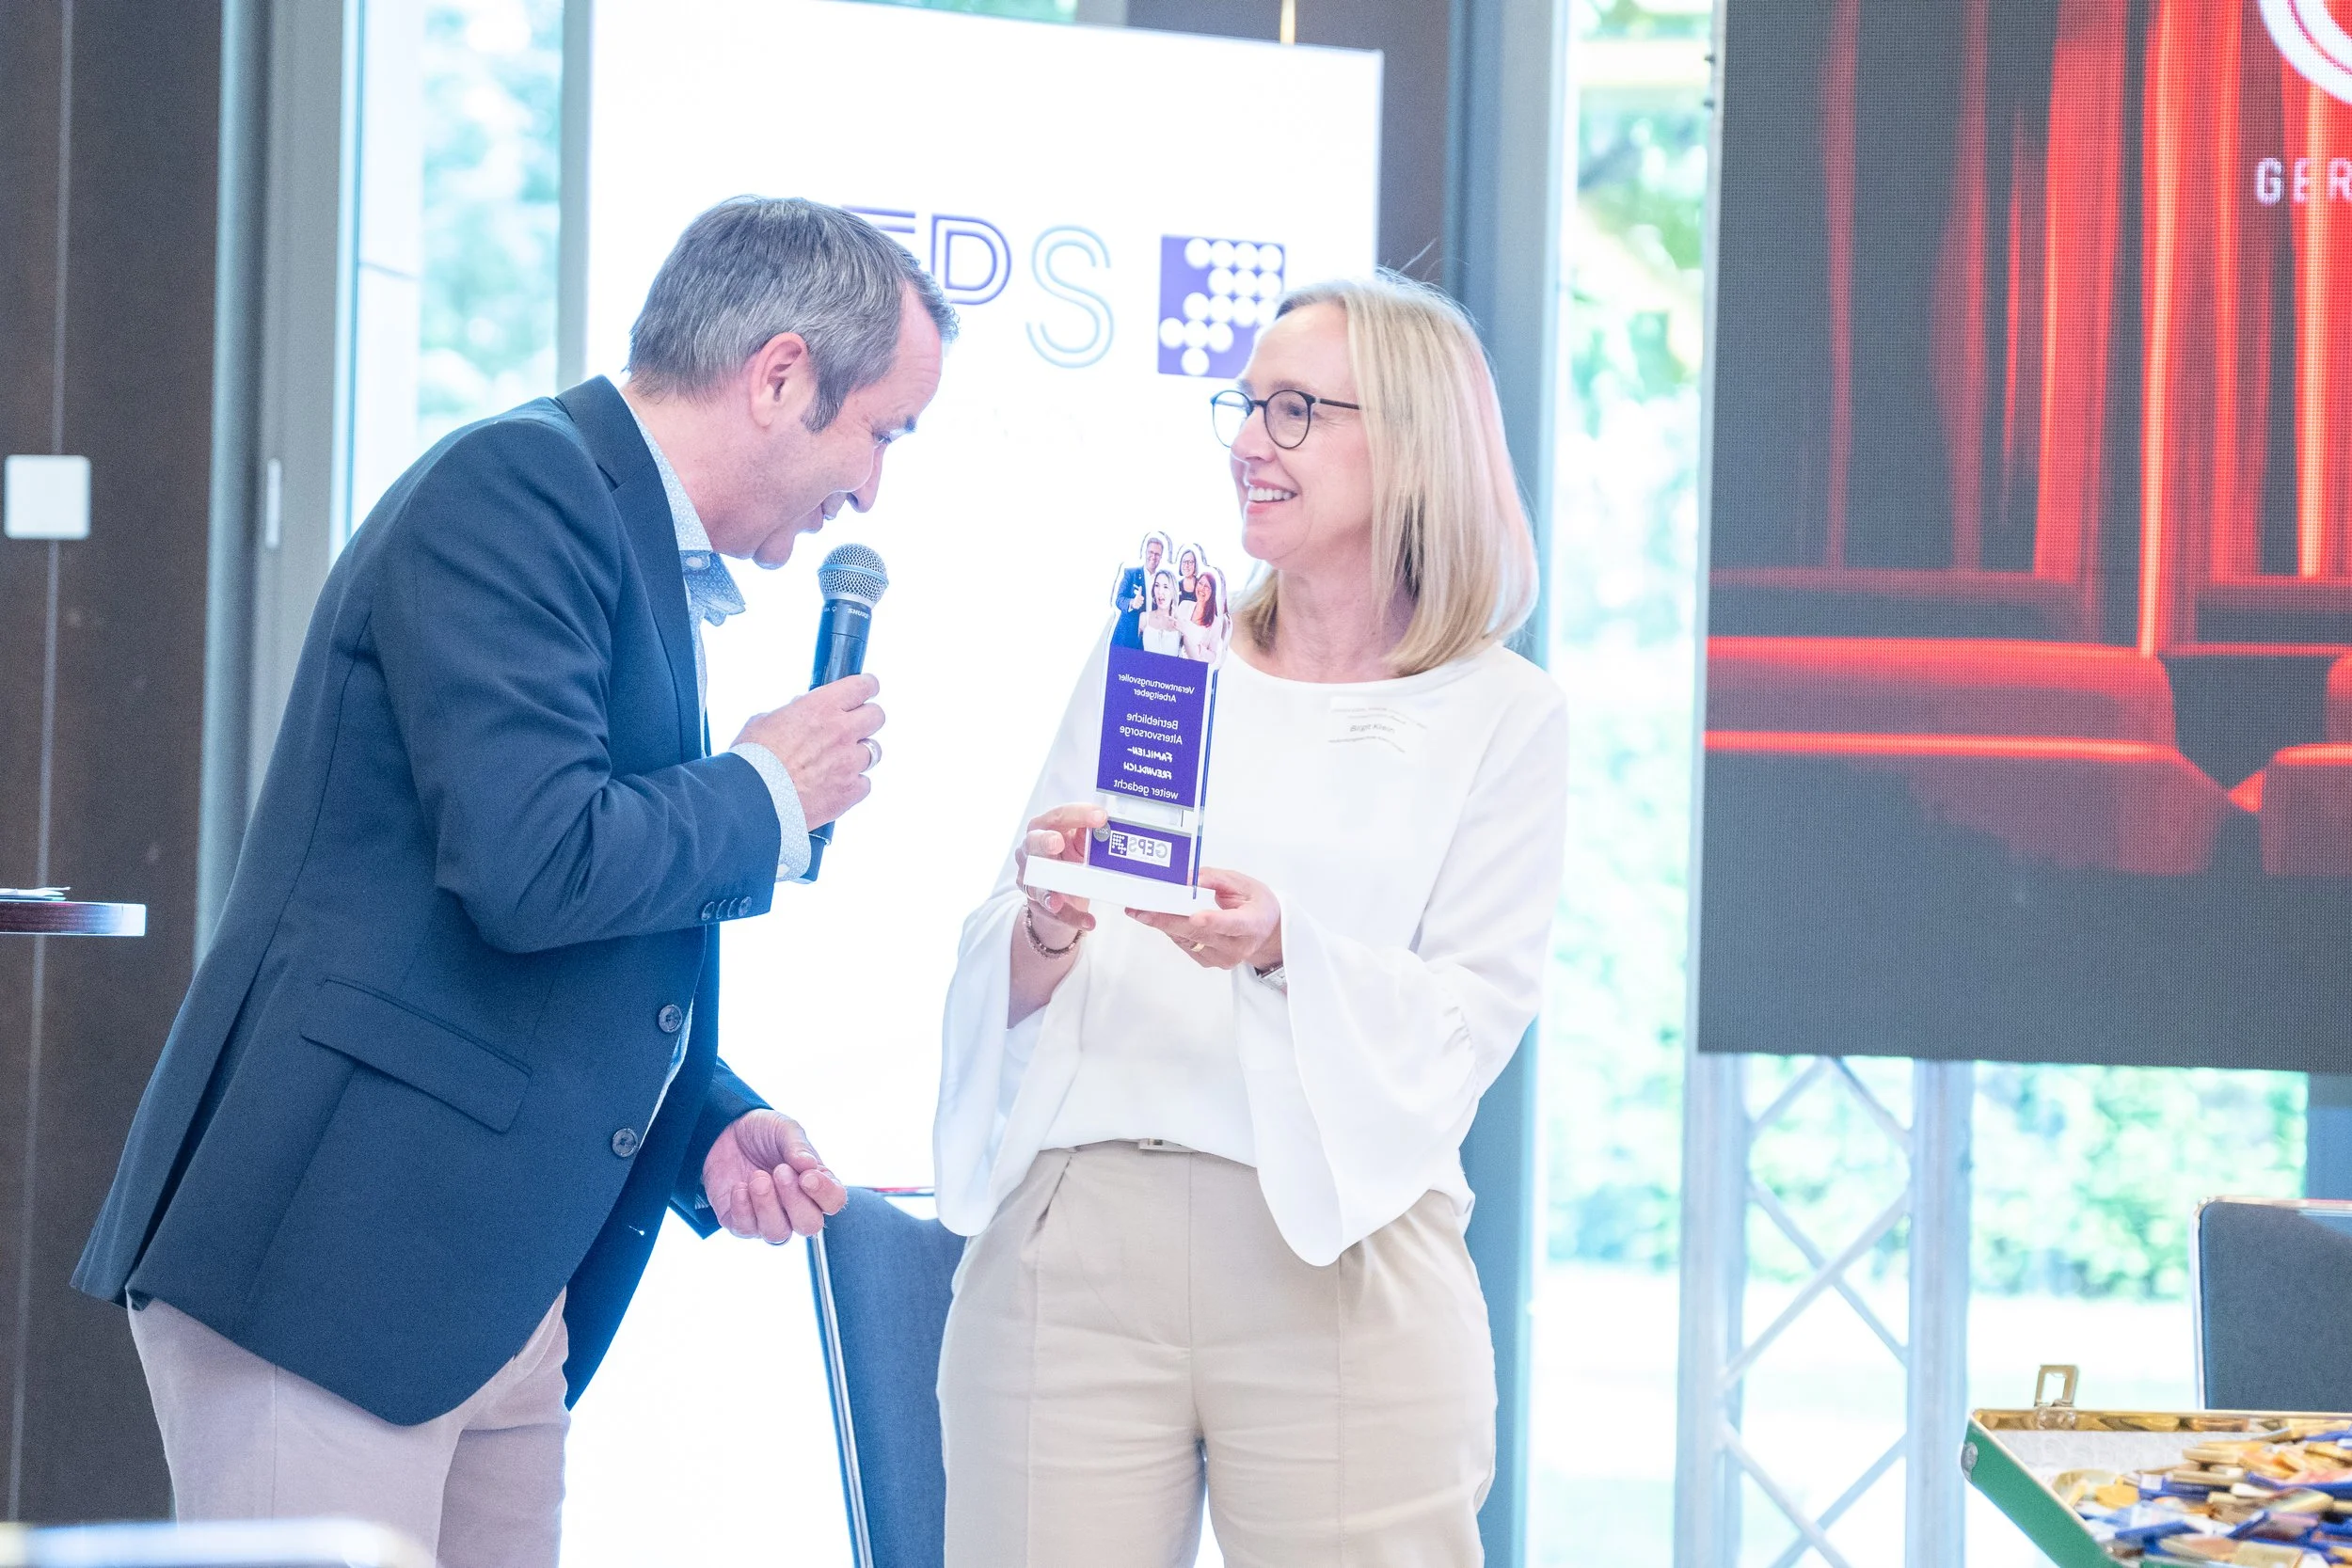
German Equal Pension Award®
German Equal Pension Award®
Betriebliche Altersvorsorge, die zu Rente werden kann. Weil die Belegschaft sie akzeptiert. Weil sie nicht aufhört, wenn das Leben eine Wendung macht.
Betriebliche Altersvorsorge, die voraus denkt.
Betriebliche Altersvorsorge, die mitdenkt.
qualifizieren
✳︎
auszeichnen
✳︎
Verantwortung übernehmen
✳︎
gestalten
✳︎
begleiten
✳︎
bewerben
qualifizieren ✳︎ auszeichnen ✳︎ Verantwortung übernehmen ✳︎ gestalten ✳︎ begleiten ✳︎ bewerben
Mitarbeiter für Altersvorsorge zu begeistern ist kein Hexenwerk - und doch schaffen es die Hälfte der Unternehmen nicht einmal, ein Angebot zu machen.
Für den German Equal Pension Award® liegt die Benchmark bei 80 % +. Mindestens 80 % der Mitarbeitenden besitzen eine Zusage, die ihnen im Alter eine spürbar bessere Rente gibt.
Firmenfinanziert oder Matching spielt keine Rolle. Erfolgreich ist ein Konzept, wenn die Belegschaft es nutzt.
80 % oder mehr Mitarbeitende nutzen das bAV-Angebot.
Das ist der erste Schritt,
für die GEPS Award® -
Elternzeit = Altersvorsorge-Pause?
Die meisten werdenden Mütter pausieren ihr Altersvorsorge, sobald aus Gehalt Elterngeld wird.
Das hat viele verschiedene Gründe.
Für die Altersvorsorge sind die Gründe unwichtig und so gehen die wertvollsten Jahre verloren. Später fehlen nicht nur die Einzahlungen sondern auch der Zins- und Zinseszins darauf. Das bringt den Rentenplan in eine Gefahr, die fast nie in ihrer Tragweite wahrgenommen wird.
Definierte Workflows sowie definierte Maßnahmen,
die Beitragspausen zu verhindern, sind ein
zweiter Schritt für die
Automatic quitting? Not accepted.
Scheidet ein Mitarbeiter aus, endet die Altersvorsorgeautomatik für ihn.
Unternehmen, die im Off-Boarding den Impuls geben, die betriebliche Altersvorsorge mitzunehmen, handeln besonders interessewahrend.
Denn die Altersvorsorge bleibt idealerweise lebenslang mit dieser Arbeitsstelle verbunden.
Altersvorsorge aktiv mitzugeben
ist ein dritter Schritt, zur
Qualifizierung für den
Wenn Arbeitgeber die Gestaltungsmöglichkeiten der betrieblichen Altersvorsorge nutzen, wird das von potenziellen Bewerbern und von Mitarbeitenden als Signal gesehen.
Wer für die Familie Verantwortung trägt oder sie plant, sucht in erster Linie ein gutes Gehalt, Stabilität, Zukunftssicherheit und Planbarkeit. Ob ein potenzieller Arbeitgeber das wirklich kann, wird sich jenseits des Gehaltes erst später herausstellen.
Ein Signal dafür wird die betriebliche Altersvorsorge gesehen.
Lebensplanung die Beständigkeit braucht und betriebliche Altersvorsorge gehen in diesem Punkt Hand in Hand.
Unternehmen senden mit einem erkennbar überdachten Altersvorsorge-und Rentenplan genau dieses Signal von Beständigkeit, von langfristiger Zuverlässigkeit.
Damit werden sie für genau die Bewerber interessant, die Ihr Unternehmen sucht: Zuverlässige Mitarbeitende, die Beständigkeit und Zuverlässigkeit schätzen.
Mit dem German Equal Pension Award® gelingt es Unternehmen, dieses Signal zu zeigen. Und zwar bevor der Interessent weiterscrollt.
Sichtbarkeit für einen Denkansatz, der Zukunft hat.
German Equal Pension Award®
Was zeichnet der German Equal Pension Award aus?
Ein Konzept, das eine spürbare
Verbesserung der Alterseinkünfte
ermöglicht.
Das bedeutet: Es müssen Einzahlungen geleistet werden, die groß genug sind, um zu einer Zusatzrente zu werden.
2. Ein Konzept, das von
der Belegschaft angenommen
wird.
Das bedeutet: 80 % oder mehr der Mitarbeitenden nutzen die betriebliche Altersvorsorge.
3. Ein Konzept, das definierte Maßnahmen zur
Vermeidung von Einzahlungspausen
vorsieht.
Das bedeutet: Ereignisse, bei denen die zukünftige Einzahlung in die betriebliche Altersvorsorge gefährdet ist, sind bekannt und werden flankiert.
Welche Ereignisse sind das konkret?
Elternzeit: Wechselt eine Mitarbeiterin in Elternzeit, fällt das Gehalt weg. Eine Gehaltsumwandlung ist also nicht möglich. In vielen Versorgungsordnungen ist festgelegt, dass die bAV mit Beginn des Mutterschutzes oder der Elternzeit beitragsfrei gestellt wird.
Ausscheiden: Verlässt ein Mitarbeiter das Unternehmen, muss die Gehaltsumwandlung mit dem neuen Arbeitgeber neu vereinbart werden. Es entfällt die gewohnt “Automatik” der Beitragszahlung via Gehaltsabrechnung. Wird die Übernahme nicht aktiv durch den Mitarbeiter eingefordert, wird der Vertrag beitragsfrei gestellt.
Wegfall der Lohnfortzahlung im Krankheitsfall führt ebenfalls zu Beitragsfreistellung, es sei denn, die Einzahlung wird aktiv privat beantragt.
Warum genau diese drei Punkte?
Verbesserung der
Alterseinkünfte
Große Rentenlücken können nicht durch kleine Sparbeträge ausgeglichen werden.
Eine spürbare Verbesserung der Alterseinkünfte wird durch einen hohen Sparbetrag und die Nutzung der gesetzlichen Förderungen sowie eines Arbeitgeberanteils erreicht.
Die Jury bewertet die nominale Beitragshöhe zum Gehalt.
Das reicht nicht für den GEPS-Award:
Ein kleiner, vom Arbeitgeber finanzierter Betrag “für alle”. Zum Beispiel vL, die in bAV umgewandelt werden. Nice - aber nicht genug für den Award.
Für die Jury ist es dagegen unerheblich, wie sich die Einzahlungen zusammensetzen, ob es ein Stufenmodell oder für verschiedene Beschäftigtengruppen unterschiedliche Modelle gibt!
Ob rein vom Arbeitgeber finanziert oder durch Gehaltsumwandlung mit Mindestzuschuss, ob es ein einfaches Konzept oder ein kompliziertes Konstrukt ist - das spielt für die Jury keine Rolle.
Das Ergebnis zählt.
Akzeptiert von der
Belegschaft
“Wenn alle mitmachen, ist es gut.”
Die glaubwürdigste Bewertung über die Qualität eines bAV-Angebotes ist die Nutzung durch die Belegschaft.
Wenn 80 % oder mehr der Mitarbeitenden das betriebliche Altersvorsorgekonzept in Anspruch nehmen, ist es gut.
Die Jury bewertet die Nutzungsquote über alle Mitarbeitenden. Besonders achtet die Jury darauf, dass finanziell besonders verletzliche Gruppen, wie Teilzeitbeschäftigte und Geringverdiener unter den Nutzern vertreten sind.
Nicht 80 %, aber trotzdem reif für den GEPS-Award?
Die Jury wirft einen genauen Blick auf die Belegschaft.
Sind z. B. viele befristet Beschäftigte im Unternehmen, oder Expats, kann auch eine geringere Nutzungsquote als ausreichend angesehen werden.
Vermeidung von
Unterbrechungen
Wird die Einzahlung unterbrochen, hat das ungünstige Auswirkungen auf die Vermögensbildung.
Beitragsbeendigung bedeutet aus aktuarieller Sicht ein erheblicher Einschnitt auf die Garantiebilanz der Zusage. Das bedeutet, die Kapitalanlage muss angepasst werden. Dadurch entgehen Renditemöglichkeiten, die nicht nachgeholt werden können.
Auch eine Beitragspause ist aus versicherungsmathematischer Perspektive ein erheblicher Einschnitt in die Garantiebilanz mit Wegfall von Renditeeffekten.
Selbst eine Wiederaufnahme der Einzahlung hat signifikante Vermögensschäden auf den Gesamtvertrag: Nicht nur die Einzahlung fehlt, sondern auch der Wertzuwachs bis zur Rente.
Je weiter entfernt vom Rentenbeginn die Beitragspause ist, desto größer der Zinseszinsschaden.
Durch die Verhinderung einer 3- jährigen Beitragspause, z. B. bei Elternzeit, kann ein
Vermögensschaden über
80.000 €
verhindert werden.
Die Jury bewertet, ob definierte Workflows zur Vermeidung von Beitragspausen bestehen und eingesetzt werden.
Ob der Arbeitgeber sich finanziell einbringt oder Informationen, Zugang zu Beratungen flankiert - für die Jury zählt die Verbindlichkeit und die Qualität von Information bzw. Beratung.
Häufig gestellte Fragen
-
Nein, es gibt keine Mindestanzahl von Mitarbeitern für den Award! Egal, ob ihr eine Handvoll Leute seid, hunderte, tausende von Mitarbeitern habt - oder irgendwo dazwischen liegt, jedes Unternehmen, das festangestellte Mitarbeiter hat, kann sich bewerben.
-
Du füllst das Vorqualifizierungsformular aus oder kontaktierst uns über das Kontaktformular direkt im nächsten Feld.
Sobald der Fragebogen bei uns ankommt, melden wir uns bei Dir.
-
Ja.
Dieser Weg macht sogar besonders Sinn, wenn Ihr noch auf dem Weg zu einem tragfähigen Konzept seid. Dann begleiten wir Euch als Berater bis das Konzept stimmt.
-
Du kannst uns jederzeit über unsere Kontaktseite oder per E-Mail an inf@cordula-vis-paulus.de erreichen.
Wir bemühen uns sehr, innerhalb eines Werktages zu antworten.
-
Award: Die Prüfung durch die Jury wird über eine Pauschale vergütet und richtet sich nach der Unternehmensgröße und dem Prüfungsaufwand.
Die Vorqualifizierung für den AWARD ist kostenfrei!
Wenn wir in die Zusammenarbeit für den Award einsteigen, gibt es zwei Preismodelle:
Grundpreis: 500 € zuzügl. MwSt. für die erfolgreich Prüfung der vollständigen Unterlagen für Unternehmen bis 500 Mitarbeiter.
Kleinstunternehmen fragen bitte Sonderkonditionen an.
Mehr als 500 Mitarbeiter: 1€/AN.
—————————————————
Qualifizierung & Konzept rechnen wir nach Tagessatz ab. Anfragen direkt an: Info@Cordula-Vis-Paulus.de
-
Das kommt aus unserer Historie: Zu allererst waren es die teilzeitbeschäftigen Mütter, deren fehlende Vorsorge - bei so viel mehr Rentenlücke, uns beschäftigt hat.
Wenn es also mit den bAV-Konzepten gelingen würde, mehr Mütter fürs Alter besser finanziell aufzustellen, dann entlastet das das Familienbudget. Das ist unsere Logik.
Weil Altersvorsorge aus dem Brutto und Altersvorsorge, die der Chef finanziert immer “billiger” ist, als es aus dem Netto selbst zu finanzieren. finden wir, ist das verantwortungsvoll gedacht von den Arbeitgebern und dazu noch familienfreundlich.
-
Das ist eine gute Frage! Vereinbarkeit von Familie und Beruf ist für die große Mehrzahl der Mütter nur in Teilzeit möglich. Teilzeit bedeutet aber: Weniger Entgeltpunkte bei der Deutschen Rentenversicherung. Das wiederum bedeutet weniger Rente. Und weil die Teilzeit nach zwanzig Jahren für die Hälfte der Mütter immer noch Teilzeit heißt, ist das sehr sehr wenig Rente. Viel zu wenig, um damit über den Tag zu kommen.
Die Vereinbarkeit von Familie und Beruf braucht also als Komplementär, um die negativen Rentenfolgen auszugleichen, mehr Einzahlung in die Altersvorsorge.
Und da wird es für viele schwierig: Weniger Gehalt aber mehr sparen?
Arbeitgeber, die Vereinbarkeit und Teilzeit weiterdenken, gestalten betriebliche Altersvorsorge anders, familienfreundlich, indem sie dem höheren Altersvorsorgebedarf ihrer Teilzeitbeschäftigten eine entsprechende Lösung an die Seite stellen.
-
Weder Tarifverträge noch die betriebliche Altersvorsorge der allermeisten Unternehmen berücksichtigen die größeren Rentenlücken durch Teilzeit.
Auch die kaum an die Armutsgrenze heranreichenden Renten vieler Angestellter werden nur in seltenen Fällen konzeptionell berücksichtigt.
Wir haben herausgefunden, dass zwei Drittel der Angestellten zu einer dieser beiden Gruppen gehören: Zu viele, die auf viel zu wenig Rente zusteuern.
Ein Einzelproblem für jede Betroffene. Ein Problem für die Solidargemeinschaft.
Wir wollen mit dem German Equal Pension Symposium für bessere Renten verletzlicher Beschäftigtengruppen einstehen. Sie sichtbar machen und praktikable Lösungen aufzeigen.
Kontaktiere uns
Wenn du mit uns zusammenzuarbeiten möchtest, fülle einfach das Formular mit einigen Angaben zu deinem Projekt aus. Wir prüfen deine Nachricht und melden uns innerhalb von 48 Stunden bei dir.